МСФО в 1С для разработчика — это не вторая бухгалтерия, а слой преобразования данных: источник (учёт по РСБУ и управленческий учёт), правила трансляции на счета МСФО, слой корректировок и на выходе — отчётность по международным стандартам. Документы заново не вводятся: меняются момент признания, оценка и классификация уже имеющихся данных.
Если проектировать МСФО как отдельный параллельный учёт со своими документами, проект почти всегда разрастается и застревает на сверках. Если как конвейер «источник → правила → корректировки → отчёт», задача превращается в понятную архитектуру. Ниже — базовые понятия, которые нужны программисту 1С, чтобы говорить с методологом на одном языке и правильно спроектировать модель данных.
МСФО и РСБУ: в чём разница для системы
МСФО почти всегда живёт рядом с РСБУ, а не вместо него. Российский учёт фиксирует операции по правилам законодательства, а МСФО интерпретирует их с позиции экономического смысла — чтобы отчётность была понятна инвесторам, банкам, головной компании холдинга.
Для разработчика это означает, что проводку нельзя просто перенести один в один. Часто нужно:
- изменить момент признания — например, выручку по договору с несколькими обязанностями;
- пересчитать сумму — дисконтирование, обесценение, справедливая стоимость;
- разбить операцию на составляющие;
- переклассифицировать — перенести сумму в другую статью отчётности.
| РСБУ | МСФО | |
|---|---|---|
| Цель | Учёт по законодательству, налоги | Отчётность для внешних пользователей |
| План счетов | Утверждённый, детальный | Свой, укрупнённый, с богатой аналитикой |
| Логика | Документ → проводка | Экономический смысл → показатель отчёта |
| Ключевая единица | Проводка | Строка отчётности и её раскрытие |
Какие данные меняются при переходе на МСФО
Все показатели удобно разложить на три группы — от этого зависит, где в системе будет логика.
Без изменений. Денежные средства, простые расчёты, большая часть операций, которые одинаково отражаются в обоих стандартах. Их достаточно транслировать по таблице соответствия счетов.
С трансформацией. Выручка, расходы, резервы, переклассификации между статьями. Источник тот же, но сумма, период или статья меняются. Здесь нужны правила с аналитикой и корректировки.
Новые данные. Аренда с правом пользования активом и обязательством, обесценение, дисконтирование долгосрочной задолженности, отложенные налоги по МСФО. В РСБУ этих показателей нет или они считаются иначе, поэтому нужны отдельные расчёты и, часто, дополнительные справочные данные: ставки дисконтирования, графики платежей, тесты на обесценение.
Модель данных: слой трансляции и слой корректировок
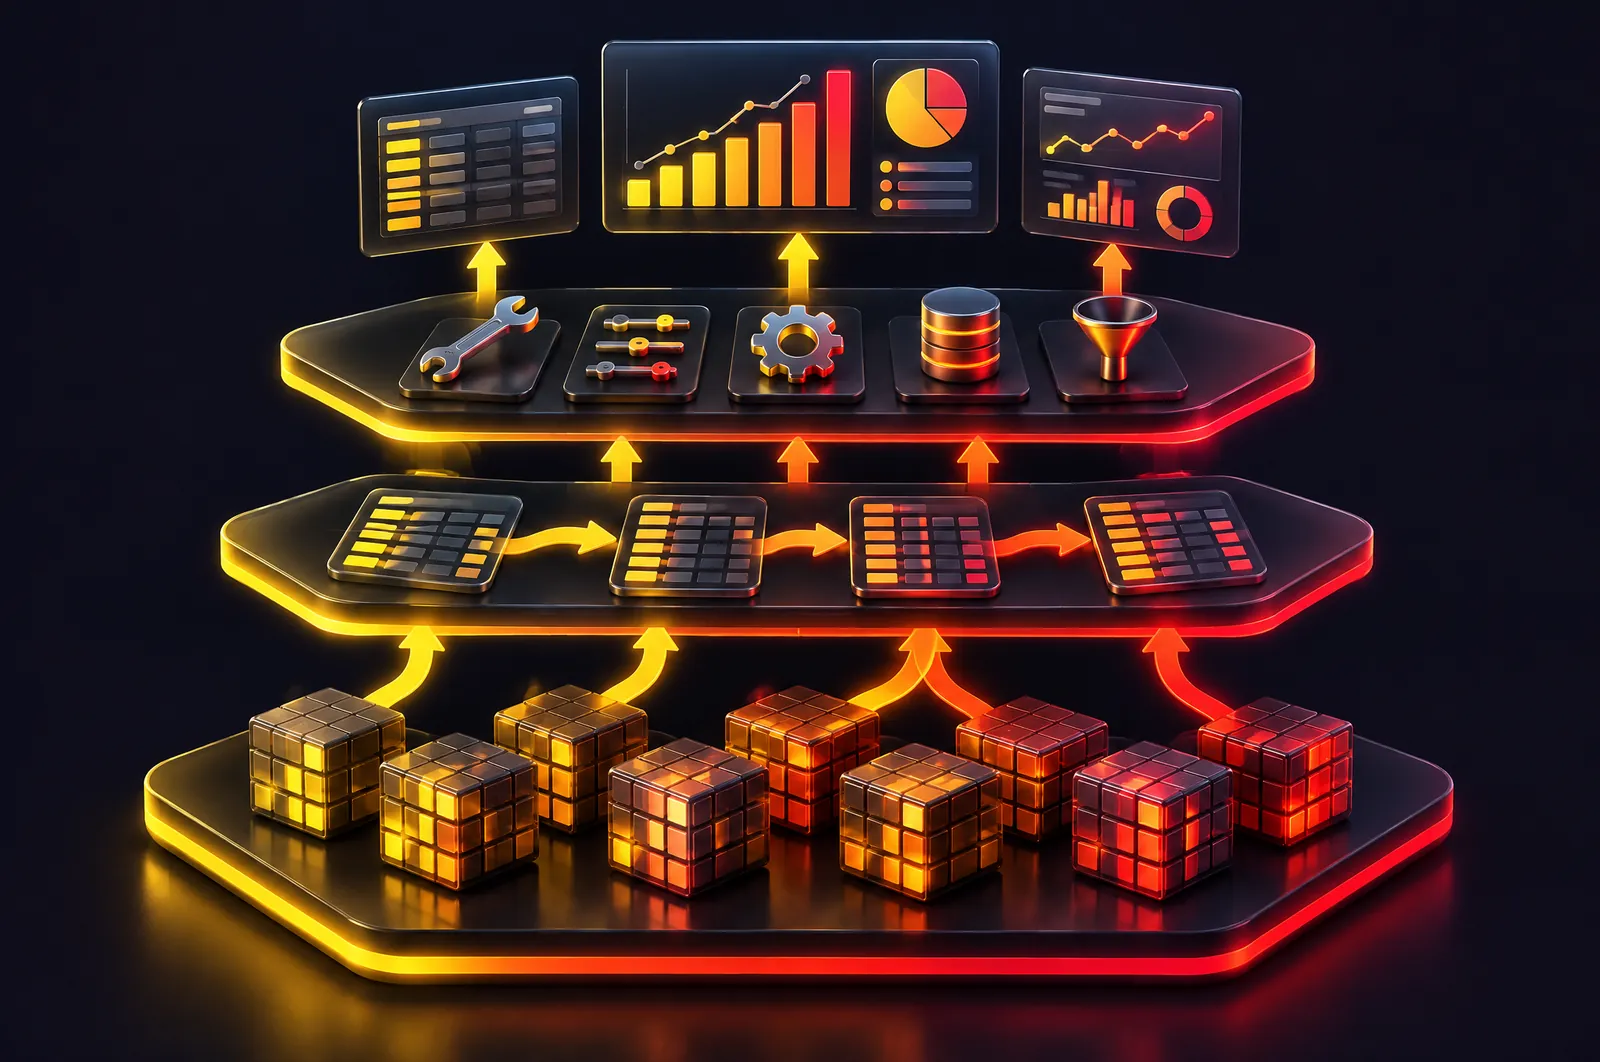
Рабочая модель состоит из трёх частей.
- Источник — регистр бухгалтерии РСБУ, управленческие регистры, справочники с дополнительной аналитикой.
- Слой трансляции — правила, по которым обороты и остатки РСБУ переносятся на счета МСФО. Правило связывает счёт РСБУ (иногда с условием по субконто или виду операции) со счётом МСФО и аналитикой. Трансляция должна быть автоматической и повторяемой: перезапустили за период — получили тот же результат.
- Слой корректировок — ручные и расчётные проводки МСФО: начисление резервов, дисконтирование, переклассификации, сторно временных разниц. Каждая корректировка должна иметь основание и ответственного — это требование аудиторов, а не прихоть.
В типовых решениях эта схема уже реализована. В 1С:ERP есть международный финансовый учёт со своим планом счетов и механизмами отражения операций — параллельно или через трансляцию проводок регламентированного учёта. В решениях для холдингов добавляются трансформация и консолидация отчётности. Перед разработкой своего механизма я всегда проверяю, можно ли закрыть задачу настройкой типового — подробнее о таких проектах в разделе внедрение 1С:ERP.
Пример: трансляция оборотов по таблице соответствия
Если механизм делается в нетиповой конфигурации, ядро трансляции — запрос, который соединяет обороты РСБУ с правилами. Допустим, есть регистр сведений ПравилаТрансляцииМСФО с измерением СчетРСБУ и ресурсом СчетМСФО:
ВЫБРАТЬ
	Обороты.Организация КАК Организация,
	Правила.СчетМСФО КАК СчетМСФО,
	СУММА(Обороты.СуммаОборотДт) КАК СуммаДт,
	СУММА(Обороты.СуммаОборотКт) КАК СуммаКт
ИЗ
	РегистрБухгалтерии.Хозрасчетный.Обороты(&НачалоПериода, &КонецПериода, , , , , , ) КАК Обороты
		ЛЕВОЕ СОЕДИНЕНИЕ РегистрСведений.ПравилаТрансляцииМСФО КАК Правила
		ПО Обороты.Счет = Правила.СчетРСБУ
СГРУППИРОВАТЬ ПО
	Обороты.Организация,
	Правила.СчетМСФО
Левое соединение здесь сознательное: строки, где СчетМСФО равен NULL, — это счета без правила. Их нужно выводить в контрольный отчёт, а не терять. Если правила задаются на группы счетов, соединение делают через В ИЕРАРХИИ или заранее разворачивают правила до конечных счетов во временной таблице.
Результат трансляции записывается документом за период в регистр бухгалтерии МСФО. Повторный запуск должен перезаписывать движения документа, а не добавлять новые — иначе при пересчёте суммы задвоятся.
Нужен ли отдельный план счетов МСФО
Единого плана счетов МСФО нет — каждая компания разрабатывает свой под структуру отчётности. Обычно он заметно короче российского, но с более богатой аналитикой. Укрупнённо:
- активы — денежные средства, дебиторская задолженность, запасы, основные средства, активы в форме права пользования;
- обязательства — кредиторская задолженность, займы и кредиты, обязательства по аренде;
- капитал — уставный капитал, нераспределённая прибыль, резервы;
- доходы и расходы — выручка, себестоимость, операционные, финансовые и прочие доходы и расходы.
Практический вывод для разработчика: не копируйте план счетов РСБУ. Стройте структуру от строк отчётности и раскрытий в примечаниях: каждый счёт и каждое субконто должны отвечать на вопрос «в какую строку отчёта и в какое раскрытие это попадёт».
Формы отчётности по МСФО
Полный комплект финансовой отчётности включает:
- Отчёт о финансовом положении.
- Отчёт о прибыли или убытке и прочем совокупном доходе.
- Отчёт об изменениях в капитале.
- Отчёт о движении денежных средств.
- Примечания с раскрытиями.
Для системы это означает, что модель данных должна поддерживать не только суммы по статьям, но и аналитику для раскрытий: движение основных средств по группам, сроки погашения обязательств, сверку налогов. Для отчёта о движении денежных средств нужна статья движения на каждой денежной операции — если её нет в источнике, восстановить её потом очень дорого. Стоит учитывать, что требования к структуре отчёта о прибылях и убытках меняются с переходом на новый стандарт представления отчётности, поэтому формы лучше строить настраиваемыми, а не зашивать в код.
Почему автоматизировать МСФО сложно
- Нет жёстких правил. Многое решается профессиональным суждением методолога, и правила меняются от компании к компании.
- Много расчётных показателей — дисконтирование, обесценение, аренда, отложенные налоги.
- Пересчёты. Корректировка прошлых периодов, изменение учётной политики, ретроспективное применение.
- Прозрачность. Каждая цифра должна раскладываться до источника: аудитор попросит показать, из чего она сложилась.
Именно поэтому Excel-модели так живучи: они гибкие. Но они же ломаются при каждой смене файла и не дают повторяемости. Задача автоматизации в 1С — сохранить гибкость правил и при этом получить единую модель данных, повторяемый расчёт и быстрое закрытие периода. Для аналитики поверх готовых данных МСФО часто подключают BI-аналитику.
Типичные ошибки проектирования
- МСФО как отдельная бухгалтерия с ручным дублированием документов — бесконечные сверки и расхождения.
- Трансляция без контроля полноты — счета без правил молча выпадают из отчётности.
- Корректировки без оснований — через год никто не объяснит, откуда взялась сумма.
- Неповторяемый расчёт — повторный запуск даёт другой результат или задваивает данные.
- Нет аналитики в источнике — статьи ДДС, договоры, объекты аренды приходится восстанавливать вручную.
Хорошая система МСФО в 1С — это прозрачный конвейер: по любой цифре отчёта можно спуститься к правилу, корректировке и исходной проводке РСБУ.
Доработку правил трансляции, корректирующих документов и отчётов под требования методолога выполняю в рамках доработки 1С.
Итог
- МСФО в 1С — слой преобразования данных РСБУ, а не второй учёт с повторным вводом документов.
- Данные делятся на неизменные, трансформируемые и новые — от этого зависит, где живёт логика.
- Модель данных: источник, слой трансляции по правилам, слой корректировок с основаниями.
- План счетов МСФО строится от строк отчётности и раскрытий, а не копируется с РСБУ.
- Перед разработкой проверьте возможности типовых решений, а в своём механизме обеспечьте контроль полноты и повторяемость расчёта.